
Le Livret d’Épargne Populaire (LEP) est réglementé comme le Livret Jeune, le Livret de Développement Durable et Solidaire (LDDS) ou le Livret A.
Toutefois, à la différence de ces derniers, il est ouvert uniquement aux personnes ayant des revenus modestes. En effet, pour être exigible, il est indispensable que ceux-ci ne dépassent pas le montant fixé par la législation. Ainsi, au titre de l’année 2026, un contribuable vivant en métropole et bénéficiant d’une seule part de quotient familial ne doit pas avoir déclaré plus de 23 028 € de revenu fiscal de référence. Cette condition est révisée chaque année afin de s’adapter à l’évolution des revenus moyens et garantir une juste attribution de ce livret destiné à favoriser l’épargne des ménages les plus modestes.
Pour les autres, voici les montants plafonds retenus :
- 1,25 part : 26 103 €
- 1,5 part : 29 177 €
- 1,75 parts : 32 252 €
- 2 parts : 35 326 €
- 2,25 parts : 38 401 €
- 2,5 parts : 41 475 €
- 2,75 parts : 44 550 €
- 3 parts : 47 624 €
- 3,25 parts : 50 699 €
- 3,5 parts : 53 773 €
- 3,75 parts : 56 848 €
- 4 parts : 59 922 €
- 4,25 parts : 62 997 €
- 4,5 parts : 66 071 €
- 4,75 parts : 69 146 €
- 5 parts : 72 220 €
- Pour chaque quart de part supplémentaire : 3 075 €
- Pour chaque demi-part supplémentaire : 6 149 €
En outre, pour ouvrir un LEP, il est nécessaire de faire un dépôt initial de 30 € minimum. Les retraits et les versements sont ensuite libres à condition de garder un solde positif de 10 € sur le compte et de ne pas dépasser le solde de 10 000 € hors intérêts versés. Le plafond peut être atteint progressivement, selon les capacités d’épargne du titulaire. S’élevant à 2,5 % net depuis le 1ᵉʳ février 2026, ils sont calculés par quinzaine et versés tous les ans le 31 décembre. Pour optimiser les gains, il est donc préférable de faire des dépôts le 15 ou le dernier jour du mois et des retraits le 1ᵉʳ ou le 16 du mois. Ce mode de calcul rend la régularité des versements particulièrement avantageuse pour les épargnants.
🔹 Comment clôturer votre livret ?
Tout d’abord, il est important de savoir que lorsque vos revenus dépassent les montants plafonds précédemment indiqués pendant deux années consécutives, la banque doit procéder à la clôture de votre LEP. Elle doit intervenir au plus tard le 30 avril de la deuxième année de dépassement. Vous ne pourrez donc plus conserver les avantages liés à ce livret.
De plus, à partir du moment où les revenus de l’année suivante repassent sous le seuil limite, vous pouvez continuer à profiter des avantages du LEP. À défaut, vous fermerez votre compte, comme le prévoit la réglementation en vigueur.
Par ailleurs, les banques ont toute latitude pour contrôler auprès de l’administration fiscale le niveau de revenu de leurs clients. Elles peuvent ainsi décider de clôturer les comptes si les critères d’éligibilité ne sont pas respectés et que les clients ne fournissent pas les justificatifs de ressources. Ce contrôle s’effectue en général chaque année, à l’occasion de la campagne fiscale.
D’autre part, vous pouvez demander la fermeture de votre LEP à tout moment en présentant une demande écrite accompagnée d’une copie d’une pièce d’identité et le tout adressé en courrier recommandé avec accusé de réception. Autre solution, utiliser le service en ligne de messagerie présent sur votre espace client pour contacter votre conseiller. Mais vous pouvez tout aussi bien prendre rendez-vous avec lui. À cette occasion, il vous fera compléter et signer un formulaire de fermeture, document indispensable à la clôture définitive du livret.
Enfin, dans l’hypothèse où vous avez laissé de l’argent sur le livret, vous en profiterez pour lui communiquer les coordonnées du compte sur lequel vous souhaitez qu’il soit viré. Le transfert des fonds se fait en général sous quelques jours ouvrés.
🔹 Où placer votre épargne après la fermeture du LEP ?
Lorsque vos revenus dépassent le plafond autorisé, il convient de transférer votre épargne vers un autre support. L’option la plus courante demeure le Livret A ou le LDDS. Ces placements sont accessibles sans condition de ressources, les fonds restent disponibles et les intérêts sont exonérés d’impôt, bien que leur rémunération soit inférieure. Si ces livrets atteignent déjà leur plafond (22 950 € et 12 000 €), il reste possible de se tourner vers un livret d’épargne bancaire classique, dont les intérêts sont toutefois soumis à l’impôt.
✅ Modèle de lettre pour demander la fermeture d’un LEP
Madame, Monsieur,
Détenteur du Livret d’Épargne …(nom de la banque)… n° …(précisez)… ouvert le …(date)… dans votre agence, je vous informe par la présente de mon souhait de le clôturer dans les meilleurs délais.
Je vous demande donc de bien vouloir procéder à sa fermeture et de transférer la somme de …(complétez)… € qui est encore sur celui-ci vers mon compte n° …(spécifiez)….
À cet effet, vous trouverez les coordonnées complètes du compte sur le relevé d’identité bancaire (RIB) joint à ce courrier, afin que le virement puisse être effectué dans les conditions habituelles.
En vous remerciant par avance de bien vouloir donner suite à ma demande, je vous prie de recevoir, Madame, Monsieur, mes salutations distinguées.
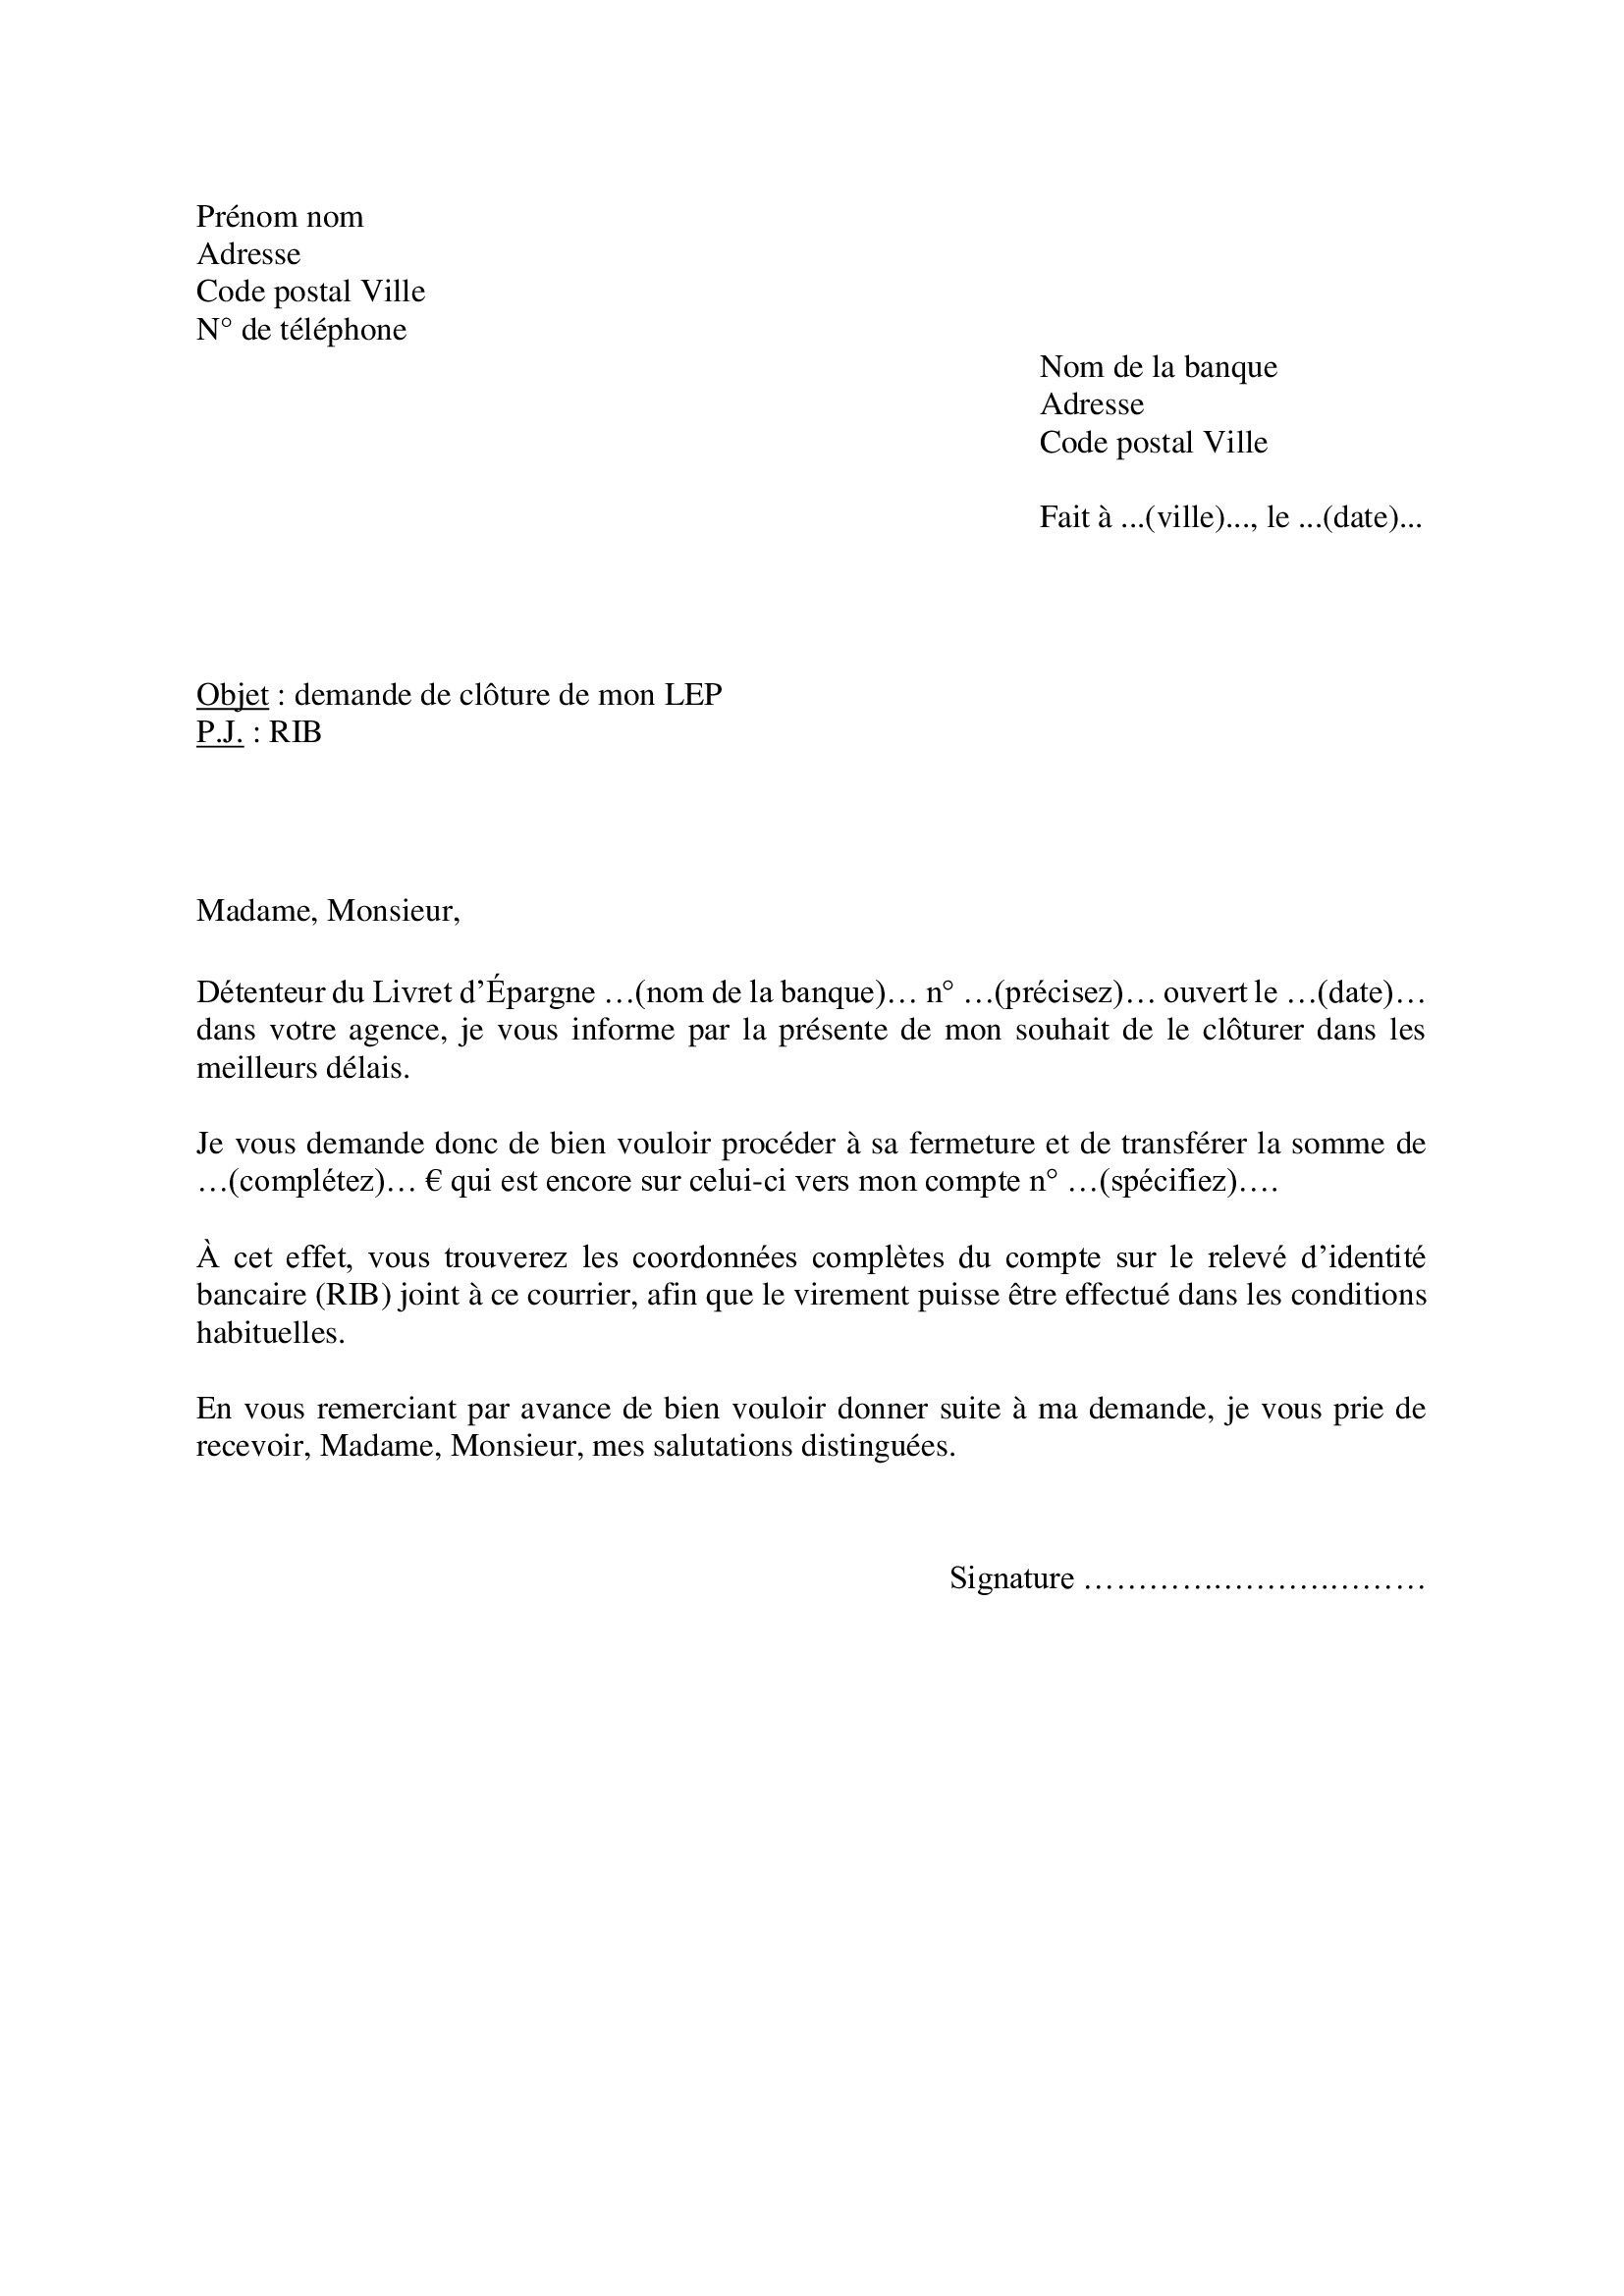
⚠️ Comment utiliser nos modèles de lettre ?
Pour obtenir ce modèle au format Word (.docx), cliquez directement sur l’image, puis ouvrez-le ou téléchargez-le.
Vous pouvez également le recevoir en PDF : faites-en la demande dans la rubrique « Commentaire » en bas de page, en indiquant un e-mail valide (pensez à vérifier vos spams si notre réponse tarde). Vous pouvez aussi nous contacter via « Contactez-nous » ou à contact@lettrefacile.fr.